
Pesquisar um produto, comparar preços, avaliar opções e chegar ao checkout sempre fizeram parte da jornada de compra online. Agora, a inteligência artificial começa a assumir parte desse caminho.
Em vez de usar a IA apenas para pedir uma recomendação, o consumidor pode delegar uma tarefa completa: encontrar determinado produto, respeitar um orçamento, comparar condições e avançar na compra dentro dos limites definidos.
Essa mudança parece simples para quem está comprando. Para quem processa o pagamento, abre uma nova camada de perguntas.
Quem autorizou aquela transação? O agente estava autorizado a comprar naquele valor? A ação corresponde ao que o consumidor pediu? Como diferenciar uma automação legítima de um comportamento suspeito? E como registrar esse contexto caso a transação seja questionada depois?
São questões que ajudam a explicar por que inteligência artificial nas compras e segurança em pagamentos digitais começam a fazer parte da mesma conversa.
O avanço dos agentes de IA na jornada de compra
Durante os primeiros anos da IA generativa, a interação terminava normalmente em uma resposta.
O consumidor perguntava qual notebook comprar, onde encontrar determinada passagem ou quais produtos se encaixavam em um orçamento. A IA organizava as opções, mas a decisão e o pagamento continuavam acontecendo fora daquele ambiente.
Os chamados agentes de IA ampliam essa lógica.
Um agente pode receber um objetivo e executar diferentes etapas para alcançá-lo. No comércio, isso pode incluir pesquisar, comparar, selecionar produtos e, dependendo das permissões concedidas, iniciar ou concluir uma transação.
Esse movimento já está mobilizando grandes participantes da indústria de pagamentos. A Visa, por exemplo, desenvolve o Visa Intelligent Commerce para transações iniciadas por agentes e anunciou, em junho de 2026, uma colaboração com a OpenAI voltada a experiências de comércio agêntico com pagamentos seguros.
O Google também desenvolveu o Agent Payments Protocol, o AP2, com foco em questões como autorização, autenticidade e responsabilidade quando um agente inicia uma transação.
Ainda estamos diante de um mercado em formação, mas a direção já é relevante para empresas digitais: parte da jornada de compra pode deixar de ser executada diretamente pelo consumidor e passar a acontecer por meio de sistemas que agem em seu nome.
Quando um agente de IA entra na transação, a autorização ganha uma nova camada
Em uma compra tradicional, a operação tenta responder perguntas conhecidas.
O cartão é válido?
O comprador apresenta sinais compatíveis com o titular?
A transação está dentro do comportamento esperado?
Existe algum indício de fraude?
Quando um agente participa da compra, surge uma camada adicional: a intenção do consumidor precisa acompanhar a transação.
Imagine uma instrução como:
“Compre um tênis de corrida até R$ 700 e priorize entrega para esta semana.”
O agente poderia pesquisar diferentes lojas e chegar a uma opção de R$ 649.
Nesse cenário, o pagamento precisa refletir limites claros. A autorização não deveria significar que o agente pode utilizar aquela credencial livremente em qualquer compra futura.
Por isso, a evolução do comércio com IA passa por mecanismos capazes de registrar:
- Quem autorizou a ação;
- Qual agente recebeu a autorização;
- Quais eram os limites da compra;
- Qual valor foi permitido;
- Em quais condições a transação poderia acontecer;
- Se a compra realizada corresponde à instrução original.
A própria Visa tem trabalhado com credenciais tokenizadas, controles de gastos, autenticação e sinais que permitam verificar se uma transação iniciada por um agente corresponde às instruções dadas pelo consumidor.
Ou seja, a automação não substitui a autorização. Pelo contrário, torna ainda mais importante registrar com clareza quem autorizou a ação e em quais condições.
Identidade passa a ter mais de uma camada
No comércio digital atual, identificar quem está realizando uma compra já exige diferentes sinais.
Dispositivo, IP, histórico, comportamento, autenticação e dados da transação ajudam a formar uma leitura de risco.
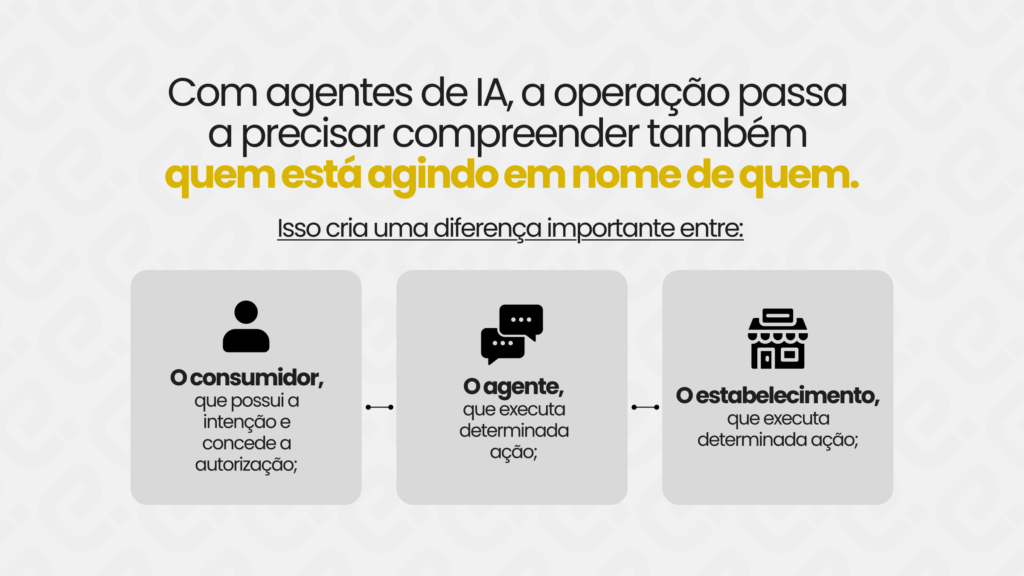
Uma infraestrutura preparada para esse cenário precisa conseguir preservar a relação entre essas três partes.
Esse é um dos motivos pelos quais iniciativas de comércio agêntico estão colocando tanta atenção em identidade, credenciais verificáveis e controles de permissão. O desafio não está apenas em fazer a transação passar. Está em permitir que os participantes tenham confiança sobre quem iniciou, quem autorizou e em quais condições aquele pagamento aconteceu.
O antifraude também precisa entender contexto
Se a forma de comprar muda, os padrões usados para avaliar risco também precisam evoluir.
Um sistema que observa uma sequência automatizada de ações pode interpretar aquele comportamento como incomum. Ao mesmo tempo, agentes mal-intencionados também podem tentar explorar automações, credenciais e novos fluxos de compra.
A resposta não está simplesmente em bloquear mais.
Uma análise eficiente precisa distinguir uma transação legítima iniciada por um agente autorizado de uma tentativa realmente suspeita.
Isso aumenta a importância de combinar diferentes informações:
histórico + comportamento + autenticação + características da transação + contexto da autorização.
A indústria já caminha nessa direção. Em 2026, a Visa apresentou novos recursos voltados ao comércio com IA, incluindo modelos para melhorar a detecção de fraude e a performance de autorização, além de mecanismos para identificar agentes e comerciantes confiáveis.
A lógica é parecida com um desafio que empresas já enfrentam hoje: segurança precisa proteger a receita sem criar recusas desnecessárias para clientes legítimos.
Na Moneria, essa visão já aparece na estrutura de antifraude híbrido, que combina análise tecnológica com validação humana em situações que precisam de uma avaliação adicional. A plataforma também trabalha com autenticação e recursos voltados à redução de recusas e recuperação de pagamentos.
Autenticação continua importante, mas o momento pode mudar
Hoje, recursos como o 3D Secure ajudam a confirmar a legitimidade de determinadas transações.
No comércio com agentes, a pergunta passa a ser também quando essa confirmação precisa acontecer.
Pode fazer mais sentido autenticar o consumidor no momento em que concede determinada permissão e, depois, verificar se cada ação do agente permanece dentro dos parâmetros definidos.
Isso evita uma contradição: criar uma experiência altamente automatizada e, ao mesmo tempo, exigir intervenções manuais desnecessárias em todas as etapas.
O objetivo continua sendo encontrar equilíbrio.
Quando o risco exige, a operação adiciona uma camada de confirmação. Quando o contexto oferece sinais suficientes de confiança, a jornada pode permanecer mais fluida.
Rastreabilidade ganha ainda mais importância
Existe outra questão que aparece depois da aprovação.
Se um consumidor contestar uma compra realizada por um agente, a empresa precisará entender exatamente o que aconteceu.
Qual foi a instrução original?
Qual agente executou a compra?
Qual valor estava autorizado?
Qual credencial foi utilizada?
A transação respeitou os parâmetros definidos?
Quanto mais automatizada a jornada se torna, mais importante fica manter um histórico confiável das decisões.
Essa rastreabilidade ajuda tanto na segurança quanto na gestão de disputas.
Protocolos desenvolvidos para pagamentos agênticos já tratam esse ponto como parte da infraestrutura de confiança. No AP2, por exemplo, o Google propõe credenciais digitais verificáveis para preservar evidências relacionadas à autorização e à execução das transações.
Para as empresas, isso reforça uma necessidade que já existe hoje: ter visibilidade sobre o caminho completo do pagamento, e não apenas sobre o status final “aprovado” ou “recusado”.
E o que as empresas precisam fazer agora?
Não significa que toda empresa precise implementar pagamentos agênticos imediatamente.
A tecnologia ainda está evoluindo, protocolos estão sendo definidos e parte das soluções permanece em fase de desenvolvimento ou implantação. A própria Visa faz essa ressalva ao apresentar algumas capacidades do Intelligent Commerce.
Mas existem perguntas que já fazem sentido para qualquer operação digital:
1. Sua infraestrutura consegue registrar o contexto das transações?
Quanto maior a quantidade de canais, integrações e formas de pagamento, mais importante se torna manter informações organizadas e rastreáveis.
2. As regras de risco conseguem evoluir?
Novas jornadas criam novos comportamentos. Estruturas excessivamente rígidas podem transformar mudanças legítimas em falsos positivos.
3. Autenticação e segurança estão integradas ao fluxo?
Adicionar controles depois que o problema aparece costuma gerar mais atrito. Segurança precisa fazer parte da arquitetura do pagamento.
4. A operação entende por que cada transação foi aprovada ou recusada?
Essa informação ajuda a ajustar regras, recuperar oportunidades e identificar novos padrões.
5. A infraestrutura consegue se adaptar a novos canais?
Hoje falamos em sites, aplicativos, marketplaces e links de pagamento. Amanhã, uma parcela maior das compras pode começar dentro de interfaces de IA.
A capacidade de integração passa a ter ainda mais valor.
Onde a Moneria entra nessa evolução?
A transformação trazida pela inteligência artificial reforça um princípio que já orienta operações de pagamento maduras: quanto mais simples a experiência parece para o consumidor, mais coordenada precisa estar a infraestrutura nos bastidores.
A Moneria reúne diferentes recursos para construir essa base, incluindo gateway de pagamento, integração via API, antifraude híbrido, autenticação, retentativas com múltiplas adquirentes, recuperação de vendas e gestão da operação.
Essas soluções não significam que toda operação já esteja pronta para qualquer modelo futuro de comércio agêntico.
Significam algo mais importante neste momento: criar uma estrutura capaz de acompanhar transações com mais visibilidade, ajustar critérios de risco, integrar novos fluxos e preservar controle conforme a jornada de compra evolui.
É essa base que permite incorporar novas tecnologias sem perder de vista segurança, aprovação e resultado.
O futuro da compra pode ser mais automatizado. A confiança continuará sendo humana.
A inteligência artificial tende a reduzir cada vez mais o esforço necessário entre uma intenção e uma compra.
Para o consumidor, isso pode significar menos pesquisas, menos etapas e decisões mais rápidas.
Para as empresas, o efeito acontece nos bastidores.
Quanto maior a autonomia dos agentes, maior a necessidade de saber quem autorizou, o que foi permitido, qual ação aconteceu e por que determinada transação foi aprovada.
Os pagamentos agênticos ainda estão construindo seus padrões, mas uma coisa já está clara: a próxima evolução do comércio digital não será sustentada apenas pela capacidade de automatizar.
Será sustentada pela capacidade de automatizar com contexto, segurança e controle.
E empresas que já organizam esses pilares hoje estarão mais preparadas para acompanhar as próximas mudanças na forma como consumidores pesquisam, decidem e compram.