
O cliente escolheu o produto, avançou até o checkout e tentou concluir a compra. Então aparece a mensagem: pagamento recusado.
Para quem compra, é uma frustração. Para a empresa, pode ser uma venda interrompida a poucos segundos da conversão.
Mas existe um ponto importante: uma recusa não significa, necessariamente, que a venda acabou.
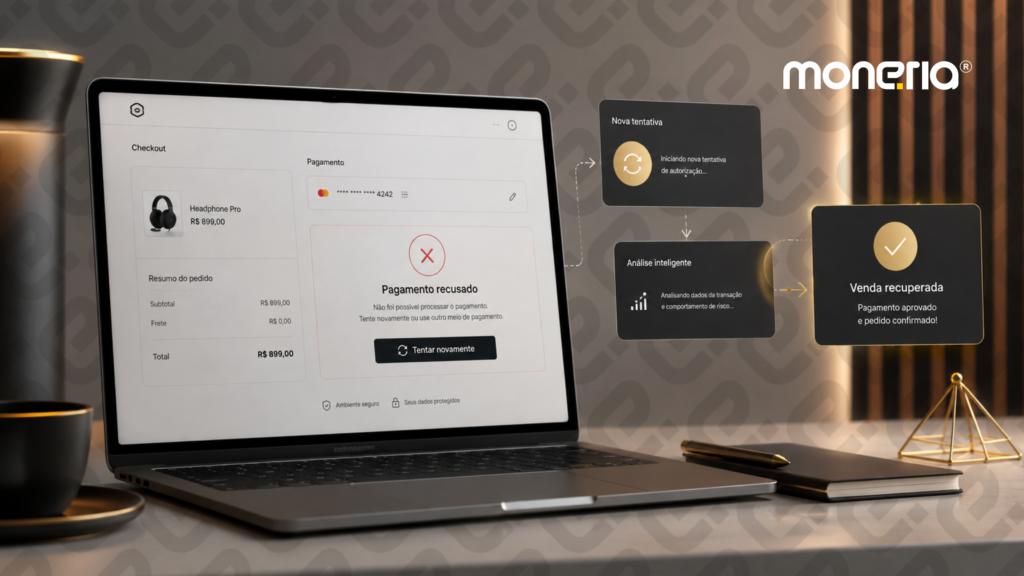
O pagamento pode falhar por diferentes motivos, como falta de limite, dados incorretos, necessidade de autenticação, regras de risco, decisão do banco emissor ou até uma indisponibilidade momentânea no processamento.
Por isso, operações mais maduras não tratam todas as recusas da mesma forma. Elas procuram entender o que aconteceu, se existe possibilidade de recuperação e qual deve ser o próximo passo.
É justamente essa leitura que pode separar uma venda perdida de uma nova oportunidade de aprovação.
Por que um pagamento pode ser recusado?
Um pagamento passa por diferentes verificações antes de receber a aprovação.
Quando a transação chega ao emissor, sistemas automatizados podem considerar informações como saldo ou limite disponível, dados do cartão, comportamento de compra e sinais de risco antes de autorizar ou recusar o pagamento.
Isso significa que a mensagem “pagamento não aprovado” pode esconder cenários bastante diferentes.
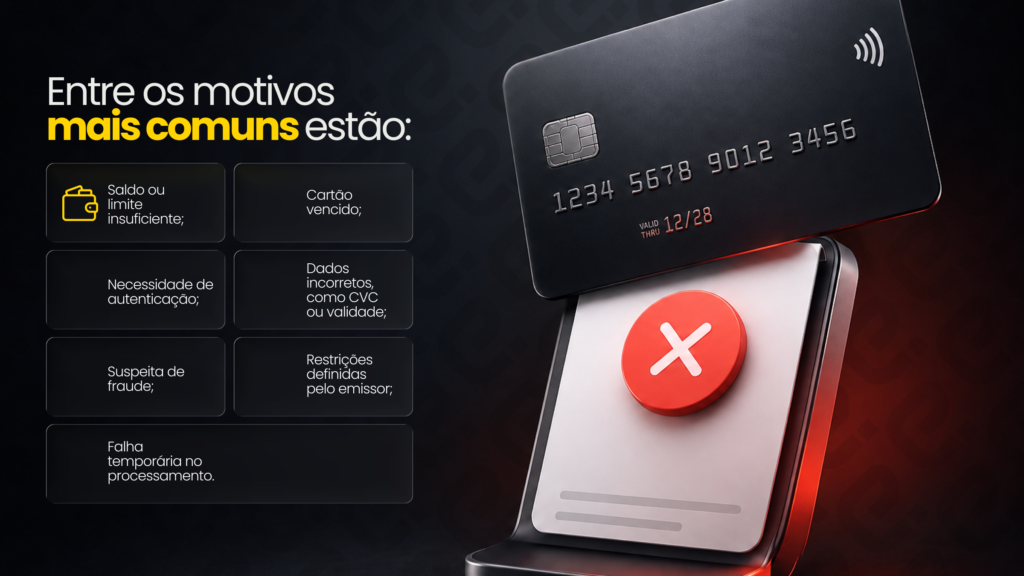
Entender essa diferença é essencial porque cada motivo pede uma resposta diferente.
Um cartão vencido precisa ser atualizado. Uma autenticação pendente pode exigir uma ação do cliente. Já uma falha temporária pode permitir uma nova tentativa de processamento.
Nem toda recusa significa falta de intenção de compra
Existe uma diferença importante entre abandono e recusa.
No abandono, o cliente pode ter desistido antes de tentar pagar.
Na recusa, ele já chegou ao pagamento e tentou concluir a compra.
Esse detalhe muda bastante a análise.
Quando uma pessoa escolhe o produto, informa os dados e confirma o pagamento, existe uma intenção de compra clara. Encerrar a jornada automaticamente na primeira falha pode significar perder uma venda que ainda tinha chance de ser aprovada.
Por isso, acompanhar recusas deveria fazer parte da estratégia de conversão.
A pergunta não é apenas:
“Quantos pagamentos foram recusados?”
Também vale entender:
“Quantos deles ainda poderiam ser recuperados?”
O motivo da recusa define o próximo passo
Dois pagamentos podem terminar com o mesmo status de recusa e, ainda assim, exigir ações completamente diferentes.
Imagine estes cenários:
Cenário 1: limite insuficiente
Uma nova tentativa imediata provavelmente não muda o resultado. Outro meio de pagamento pode ser mais adequado.
Cenário 2: autenticação necessária
O cliente pode precisar confirmar a transação antes que o emissor autorize o pagamento. O 3D Secure é um dos mecanismos usados para adicionar essa camada de autenticação.
Cenário 3: erro temporário de processamento
Uma nova tentativa pode encontrar condições diferentes e concluir a cobrança.
Cenário 4: suspeita de risco
O foco deve estar em analisar a legitimidade da transação antes de buscar uma nova aprovação.
É por isso que simplesmente repetir cobranças sem considerar o retorno da transação não é uma boa estratégia.
A operação precisa usar a informação disponível para decidir quando retentar, quando solicitar uma ação do cliente e quando oferecer outra alternativa.
Retentativas inteligentes podem recuperar vendas recusadas
Quando a falha permite uma nova tentativa, o reprocessamento pode dar outra chance para aquela transação.
Mas existe uma diferença entre retentar e insistir.
Retentativas eficientes levam em conta o motivo da recusa, o momento da nova cobrança e a rota utilizada.
Na Moneria, pagamentos recusados podem ser reprocessados com múltiplas adquirentes, aumentando as possibilidades de aprovação quando existe uma oportunidade legítima de recuperação.
Esse recurso ganha ainda mais importância em operações de alto volume.
Se uma empresa recebe milhares de tentativas todos os dias, mesmo uma pequena parcela de transações recuperáveis pode representar um impacto relevante sobre a receita.
Por isso, recuperação de pagamentos não deve ser tratada como uma ação isolada. Ela precisa fazer parte da própria infraestrutura da operação.
Uma recusa também pode indicar que o cliente precisa de outra opção
Nem sempre a melhor saída é tentar novamente no mesmo cartão.
Se o problema estiver relacionado a limite, restrição do emissor ou validade do meio de pagamento, permitir que o cliente escolha outra forma de pagar pode evitar a perda da venda.
O ponto principal é não obrigar a pessoa a recomeçar toda a jornada.
Quanto maior o esforço depois de uma falha, maior a chance de desistência.
Uma experiência bem estruturada consegue apresentar um próximo passo claro: tentar novamente, autenticar a transação, atualizar os dados ou escolher outro meio de pagamento.
Essa continuidade ajuda a preservar uma intenção de compra que já existe.
Segurança também influencia a taxa de aprovação
A tentativa de aumentar conversão não pode ignorar segurança.
Regras excessivamente permissivas podem aumentar fraude e chargebacks. Regras rígidas demais podem bloquear clientes legítimos.
O desafio está em equilibrar os dois lados.
A Moneria trabalha com antifraude híbrido, combinando tecnologia e validação humana para apoiar a análise de risco, além de recursos como autenticação 3DS e pré-chargeback.
Essa abordagem ajuda a olhar para a transação com mais contexto.
O objetivo não é aprovar qualquer pagamento. É reduzir perdas sem abrir mão da proteção da operação.
O que sua taxa de recusas pode revelar sobre a operação?
Uma recusa isolada conta pouco.
Centenas ou milhares de recusas analisadas em conjunto começam a contar uma história.
Ao acompanhar os motivos de falha, a empresa pode identificar:
- etapas com maior perda de conversão;
- tipos de recusa mais frequentes;
- meios de pagamento com comportamentos diferentes;
- horários ou períodos com maior incidência de falhas;
- resultados das retentativas;
- impacto das regras de risco;
- volume de vendas recuperadas.
A Moneria permite acompanhar indicadores como taxa de aprovação, motivos de recusa, estornos, conversões e performance das rotas de pagamento, reunindo essas informações em uma visão centralizada da operação.
Isso muda a conversa.
Em vez de enxergar o pagamento recusado como um evento isolado, a empresa passa a usar esses dados para ajustar a operação.
Quais indicadores vale acompanhar?
Alguns indicadores ajudam a entender se as recusas estão sendo bem gerenciadas:
Taxa de aprovação
Mostra qual parcela das tentativas está sendo concluída com sucesso.
Motivos de recusa
Ajudam a identificar quais falhas aparecem com maior frequência.
Taxa de recuperação
Indica quantos pagamentos recusados conseguem ser convertidos depois.
Aprovação após retentativa
Mostra se novas tentativas estão gerando resultado.
Falsos positivos
Ajudam a entender se regras de segurança estão bloqueando transações legítimas.
Abandono após recusa
Revela quantos clientes deixam a jornada depois de uma tentativa mal-sucedida.
O valor não está em acompanhar cada indicador separadamente, mas em entender como eles se relacionam com a receita.
Como reduzir perdas por pagamento recusado?
Não existe uma única ação que resolva todas as recusas.
O caminho passa por organizar melhor a jornada.
Alguns pontos fazem diferença:
- Registrar os motivos das falhas
Sem essa informação, a empresa reage da mesma forma a situações diferentes. - Definir regras para retentativas
Uma nova tentativa deve acontecer quando existe uma possibilidade real de mudança no resultado. - Oferecer alternativas de pagamento
Isso evita que uma limitação específica encerre a compra. - Integrar autenticação e antifraude
Segurança precisa proteger sem criar atrito desnecessário. - Acompanhar a performance das rotas
Com mais visibilidade, a empresa consegue identificar onde estão as principais perdas. - Trabalhar recuperação como parte da operação
Quanto maior o volume, mais importante se torna automatizar esse processo.
Como a Moneria atua nesse cenário?
A Moneria reúne diferentes recursos para melhorar a eficiência de pagamentos e reduzir perdas ao longo da jornada.
No gateway, a operação pode contar com retentativas com múltiplas adquirentes, antifraude híbrido, recuperação de vendas recusadas ou abandonadas e acompanhamento das transações.
Além disso, os dados ficam centralizados para acompanhar aprovações, recusas, estornos e performance das rotas de pagamento.
Em modelos recorrentes, a Moneria também oferece novas tentativas automáticas para cobranças que falham temporariamente, ajudando a evitar interrupções desnecessárias na receita.
Essa combinação permite que a empresa não apenas saiba que o pagamento falhou, mas tenha mais elementos para entender o que fazer depois.
Pagamento recusado precisa gerar uma decisão
Uma venda que chega até o pagamento já percorreu quase toda a jornada de conversão.
Quando a transação falha, considerar aquela oportunidade perdida imediatamente pode significar abrir mão de receita que ainda poderia ser recuperada.
Por isso, o ponto central não está em eliminar todas as recusas. Algumas delas são necessárias e fazem parte da segurança do sistema.
A maturidade está em saber diferenciar situações, entender os motivos e escolher a resposta adequada para cada uma.
Em alguns casos, isso significa bloquear.
Em outros, autenticar.
Em outros, oferecer outro meio de pagamento.
E, quando existe espaço para uma nova tentativa, retentar com inteligência pode transformar uma recusa em uma venda concluída.
Quantos pagamentos a sua empresa encerra hoje sem saber se ainda poderiam ser recuperados?
Fale com o time da Moneria e entenda como estruturar uma operação com mais aprovação, visibilidade e capacidade de recuperação.